一次深夜的申报材料修改
9月中旬的一个晚上,沪上某中型券商资管部门的资深经办人林峰(化名)在办公室里把一份申报材料的项目名称栏改成了"机构间REIT"。这个词从今年7月才正式出现在沪深交易所的规则文本里。改完这一处,他松了口气——对客户来说,一个被监管正式"定名"的产品,意味着更短的沟通成本和更明确的审批预期。
据公开信息,与林峰有类似操作的同行正在变多。企业预警通数据显示,仅9月以来,就有3单申报项目在名称中直接备注"机构间REIT",而7月和8月各自只有一单。这个此前以"持有型不动产支持证券(ABS)"名义申报的产品,正在以新的身份加速跑进市场。
从"私募REITs"到"机构间REITs":一个产品身份的确立
用通俗的话说,机构间REITs是一类介于传统ABS和公募REITs之间的产品。传统ABS本质更接近"借债"——企业靠自身信用做背书融资;机构间REITs则定性为权益型产品,靠底层资产本身的价值和现金流说话。企业把商业不动产或基础设施"卖"给特殊目的载体,实现资产出表、降低杠杆,同时还能保留运营权,形成"投融管退"的闭环。
它的制度路径也值得梳理:上交所2025年10月的发文中首次使用"机构间REITs"这一名称;2026年7月,沪深交易所同步修订ABS指引,该名称首次在交易所规则层面获得正式确认。名称落地,成为市场申报热情升温的直接催化剂。
超2000亿元申报规模:三重因素共振
数据上看,这条赛道已经不小。企业预警通统计显示,截至2026年9月15日,沪深两大交易所累计受理机构间REITs产品申报119单,申报规模超过2000亿元。其中2026年申报项目54单,规模接近1094亿元。发行端,已完成发行的63单项目总规模超1000亿元,其中逾400亿元为2026年新增。上交所作为主受理场所,项目数和规模的累计占比均超过九成。
大公国际首席宏观分析师在接受采访时分析,这种爆发式增长是三重因素共振的结果:资产端,低利率环境下企业有盘活存量、轻资产转型的迫切需求;资金端,险资、银行理财等长期资金在传统固收收益被压缩后,面临再投资与久期匹配压力,而机构间REITs长期限、稳现金流的特征与其天然适配;制度端,则是产品规则的持续完善。
券商入局:头部吃肉,中小券商喝汤的机会在哪里
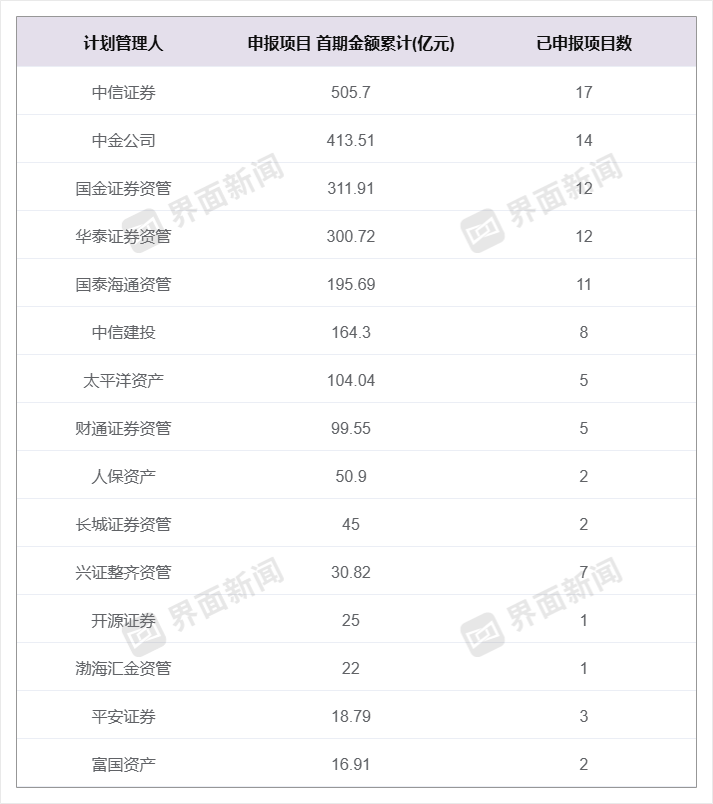
对券商而言,这是一块投融联动的蛋糕。据2026年A股中报披露信息,中金公司、兴业证券、东吴证券、国金证券、长城证券等多家券商在财报中主动提及这一业务。年内承销规模榜前5为中信证券、中金公司、国金资管、华泰资管、国泰海通资管,总承销规模占比已超七成,且承销项目数均超过10家——二八分化格局清晰。
但赛道并未被头部垄断。财通资管年内承销5单、规模已近100亿元;长城资管、兴证资管、开源证券承销金额均超20亿元;国元证券、大同证券、申港证券等也有申报项目获受理。据业内人士分析,机构间REITs不依赖主体信用,一些原本难以准入ABS的民企、外资发行人,只要能拿出优质的市场化运营资产,同样可以获得发行机会——而这些客户往往付费意愿更高,也更愿意与内控门槛相对灵活的中小券商合作。
机会背后的隐忧
"优势在于一体化能力。"林峰向记者解释,机构间REITs的长周期属性让券商的前中后台都能覆盖,把投行、资管和后续服务串联起来。对券商资管而言,底层资产存续时间的拉长,也对其存量管理规模和考核指标形成正面贡献。
但难点同样明显。"原来发债的模式更多偏融资端,到了机构间REITs,对后端运营能力的要求会进一步抬升。"林峰坦言。更关键的风险在于:没有主体信用兜底,券商对底层资产良莠的识别难度增加,尽调和存续期管理的展业成本也相应抬高。换言之,谁能真正管好资产,而不只是把产品发出去,才是这条两千亿赛道上真正的分水岭。
记者观察
一个产品名称的"转正",背后是资本市场对不动产证券化路径的一次再选择。机构间REITs填补了非标资产收缩后优质资产供给的空白,也给中小券商提供了弯道超车的窗口。但权益型产品的风险属性决定了:规模冲上去只是第一步,资产筛选和长期运营能力,将决定这批入局者中谁能笑到最后。
本文由AI辅助生成