榜单“清零”背后的结构性断层
当一份月度销量排行榜的前十名再也找不到一个内燃机车型时,这已不再是单纯的市场波动信号。据公开信息统计,2026年8月全国乘用车零售销量前十车型全部为新能源车,这是继今年5月之后,传统燃油车在年内第二次彻底退出头部阵营。从吉利星愿以39651辆居首,到五菱缤果Pro以14695辆守门,这份覆盖3万至30万元价格带的榜单,宣告了中国车市头部竞争规则的根本性改写。
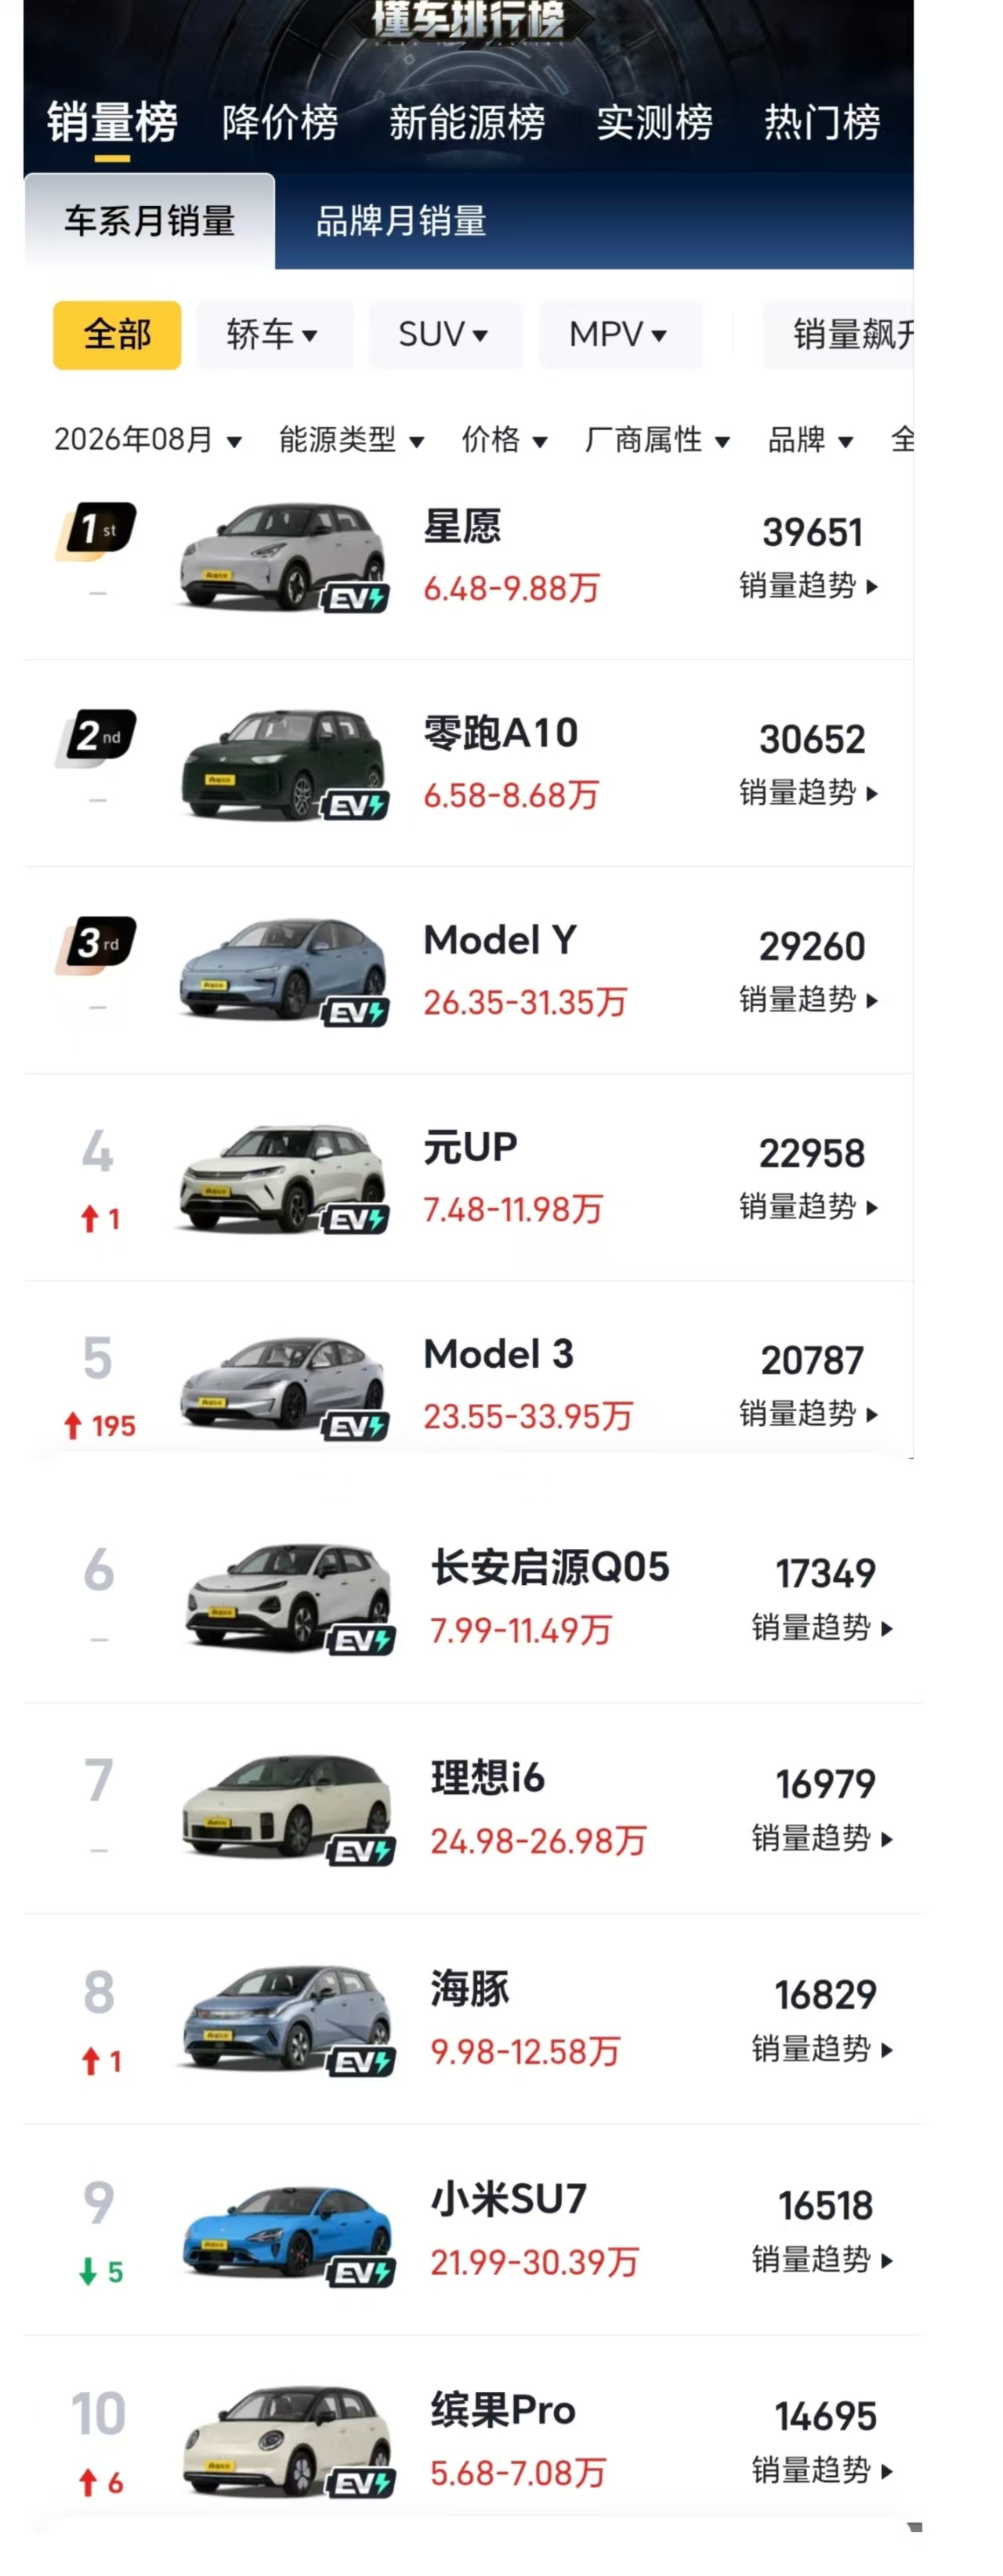
这种“归零”并非偶发事件,而是趋势加速演进的缩影。回溯近几个月数据,6月至7月燃油车尚能在前十中占据一席(如7月卡罗拉锐放以14510辆位列第十),但8月的再次全面失守,意味着在主流消费决策中,燃油车已从“备选方案”滑落为“边缘选项”。更深层的危机在于,这种替代并非均匀发生,而是呈现出极致的结构性分化。
渗透率鸿沟折射转型时差
8月国内新能源车零售渗透率攀升至65.2%,同比增长9.9个百分点,但这平均数掩盖了不同阵营间的巨大落差。据乘联分会数据,自主品牌新能源渗透率已达83.9%,豪华品牌为38.9%,而主流合资品牌仅为13.4%。这意味着在每售出100辆合资车中,仅有约13辆是新能源产品,其余87辆仍依赖正在快速萎缩的燃油车基盘。

这种转型时差直接体现在销量降幅上。8月燃油车零售量同比下降40%,其中纯燃油车降幅达45%,且自主、合资、豪华三大板块无一幸免。相比之下,新能源车零售量同比仅下降10.1%,且主流合资新能源逆势增长35%。数据表明,合资品牌的整体颓势并非源于电动化产品本身缺乏竞争力,而是其庞大的燃油车存量资产正成为拖累整体表现的负累。当市场增量完全由新能源驱动时,未能及时完成动力结构切换的企业,实际上已被排除在增长轨道之外。
出口对冲与内需修复的双重博弈
在国内市场经历深度调整的同时,海外市场正成为消化产能、平滑周期的关键变量。8月乘用车出口88.8万辆,同比增长77.8%,占厂商总销量的38%。其���新能源车占出口总量的58.4%,较去年同期增加18个百分点,自主品牌出口增速更是达到82%。这一方面验证了中国新能源汽车在全球范围内的产品力优势,另一方面也反映出企业对单一市场的风险对冲意识显著增强。
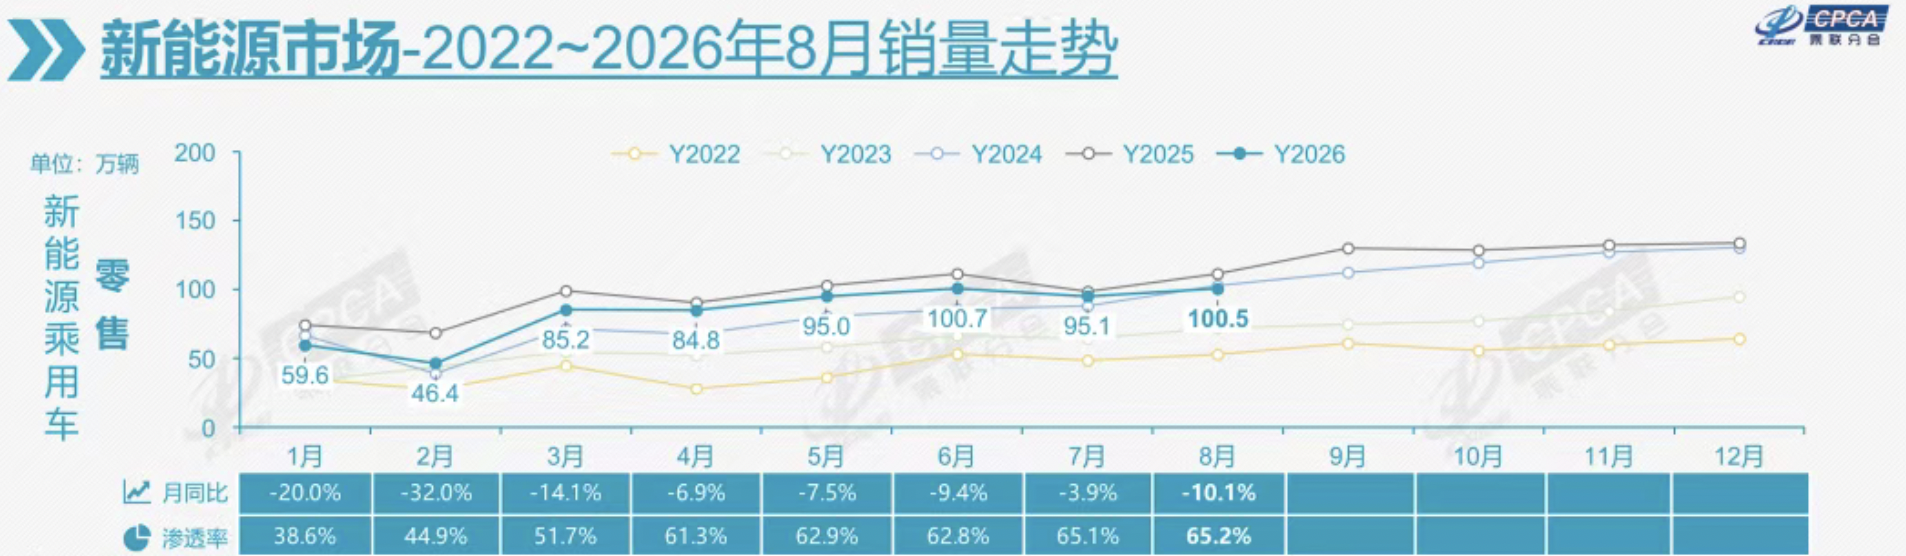
然而,外需的高增长并不能完全抵消内需的结构性压力。8月全国乘用车零售总量154.1万辆,同比下降23.6%,尽管环比增长5.5%显示出淡季尾部的筑底迹象,但累计零售量仍同比下降20.8%。中汽协指出,下半年“两新”政策将继续实施,汽车后市场有望迎来增量机遇,但内需不足问题依然突出。对于行业而言,当前的挑战不仅在于如何卖出更多车,更在于如何在燃油车基盘加速收缩的过程中,通过新品供给和政策引导,实现从“量”的修复到“质”的重构。
本文仅供参考,不构成投资建议。投资有风险,入市需谨慎。
本文由AI辅助生成