似曾相识的货架
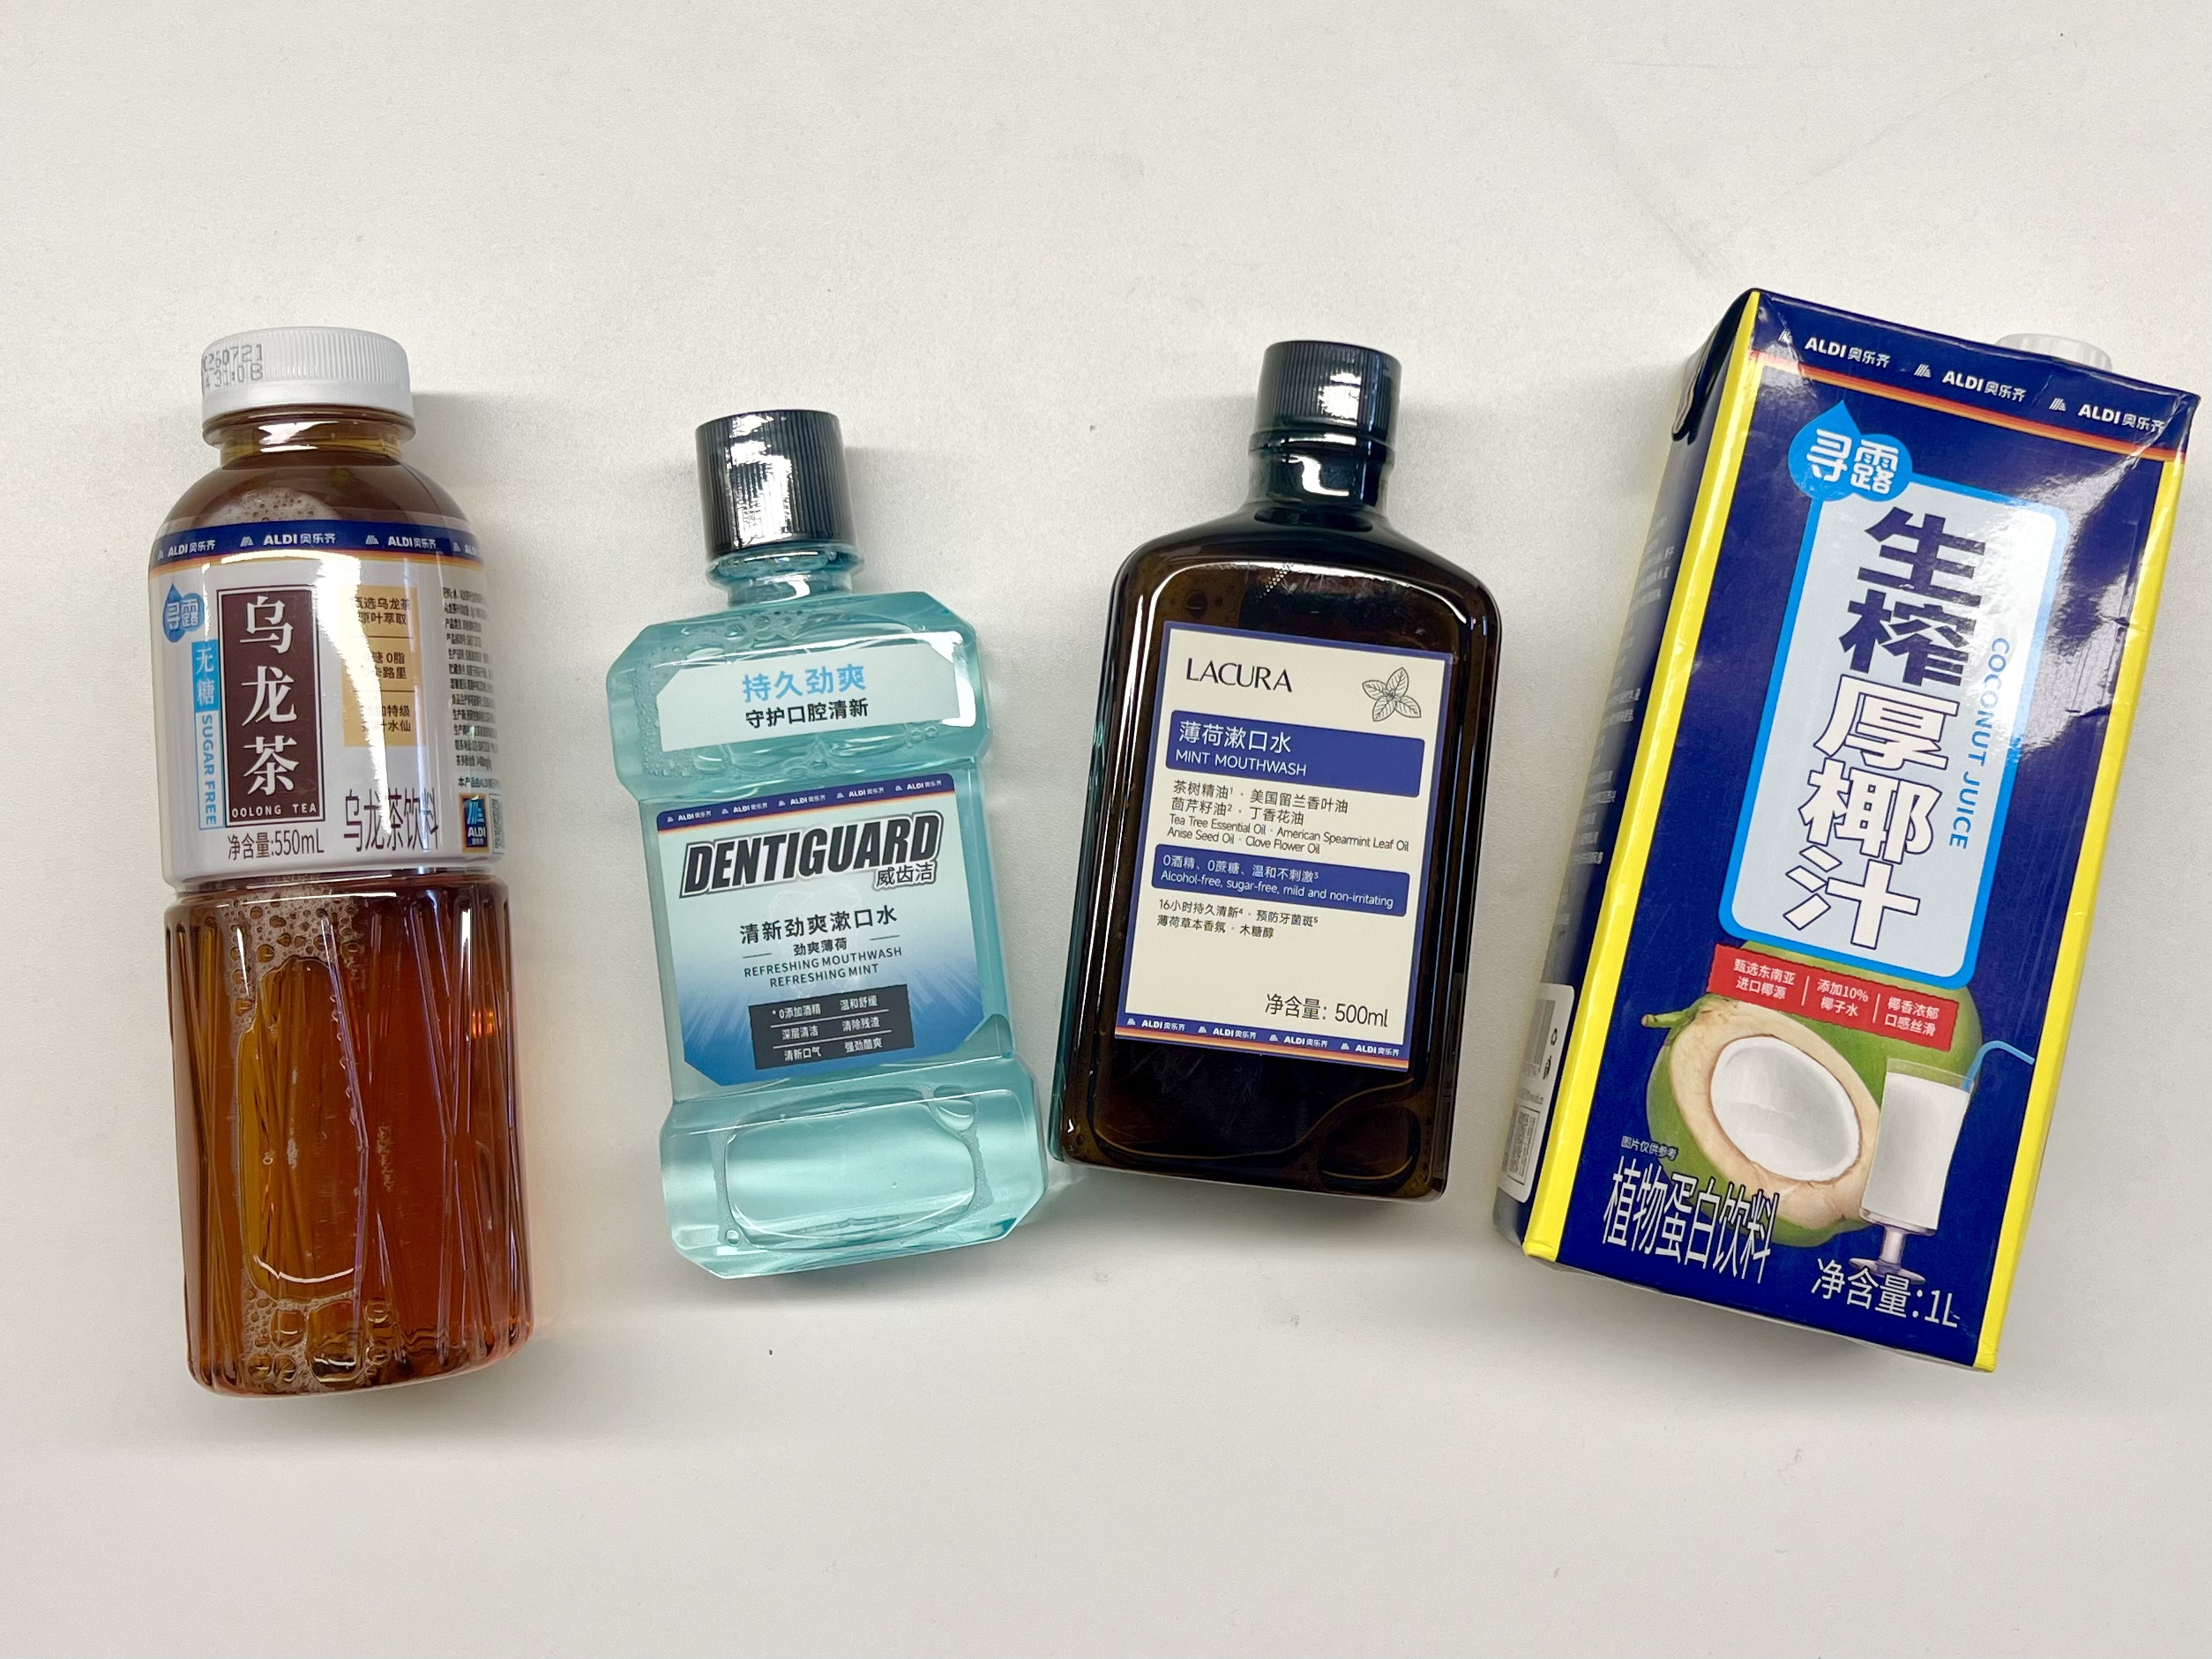
蓝白配色的透明茶饮瓶让人想到三得利乌龙茶,黑底白字、红蓝点缀的椰汁包装与椰树牌颇为相似,深棕色瓶身搭配咖啡杯图案的拿铁咖啡,则很容易让人联想到雀巢;洗手液和Aesop伊索品牌的包装相似,漱口水和李施德林的产品也相契合。
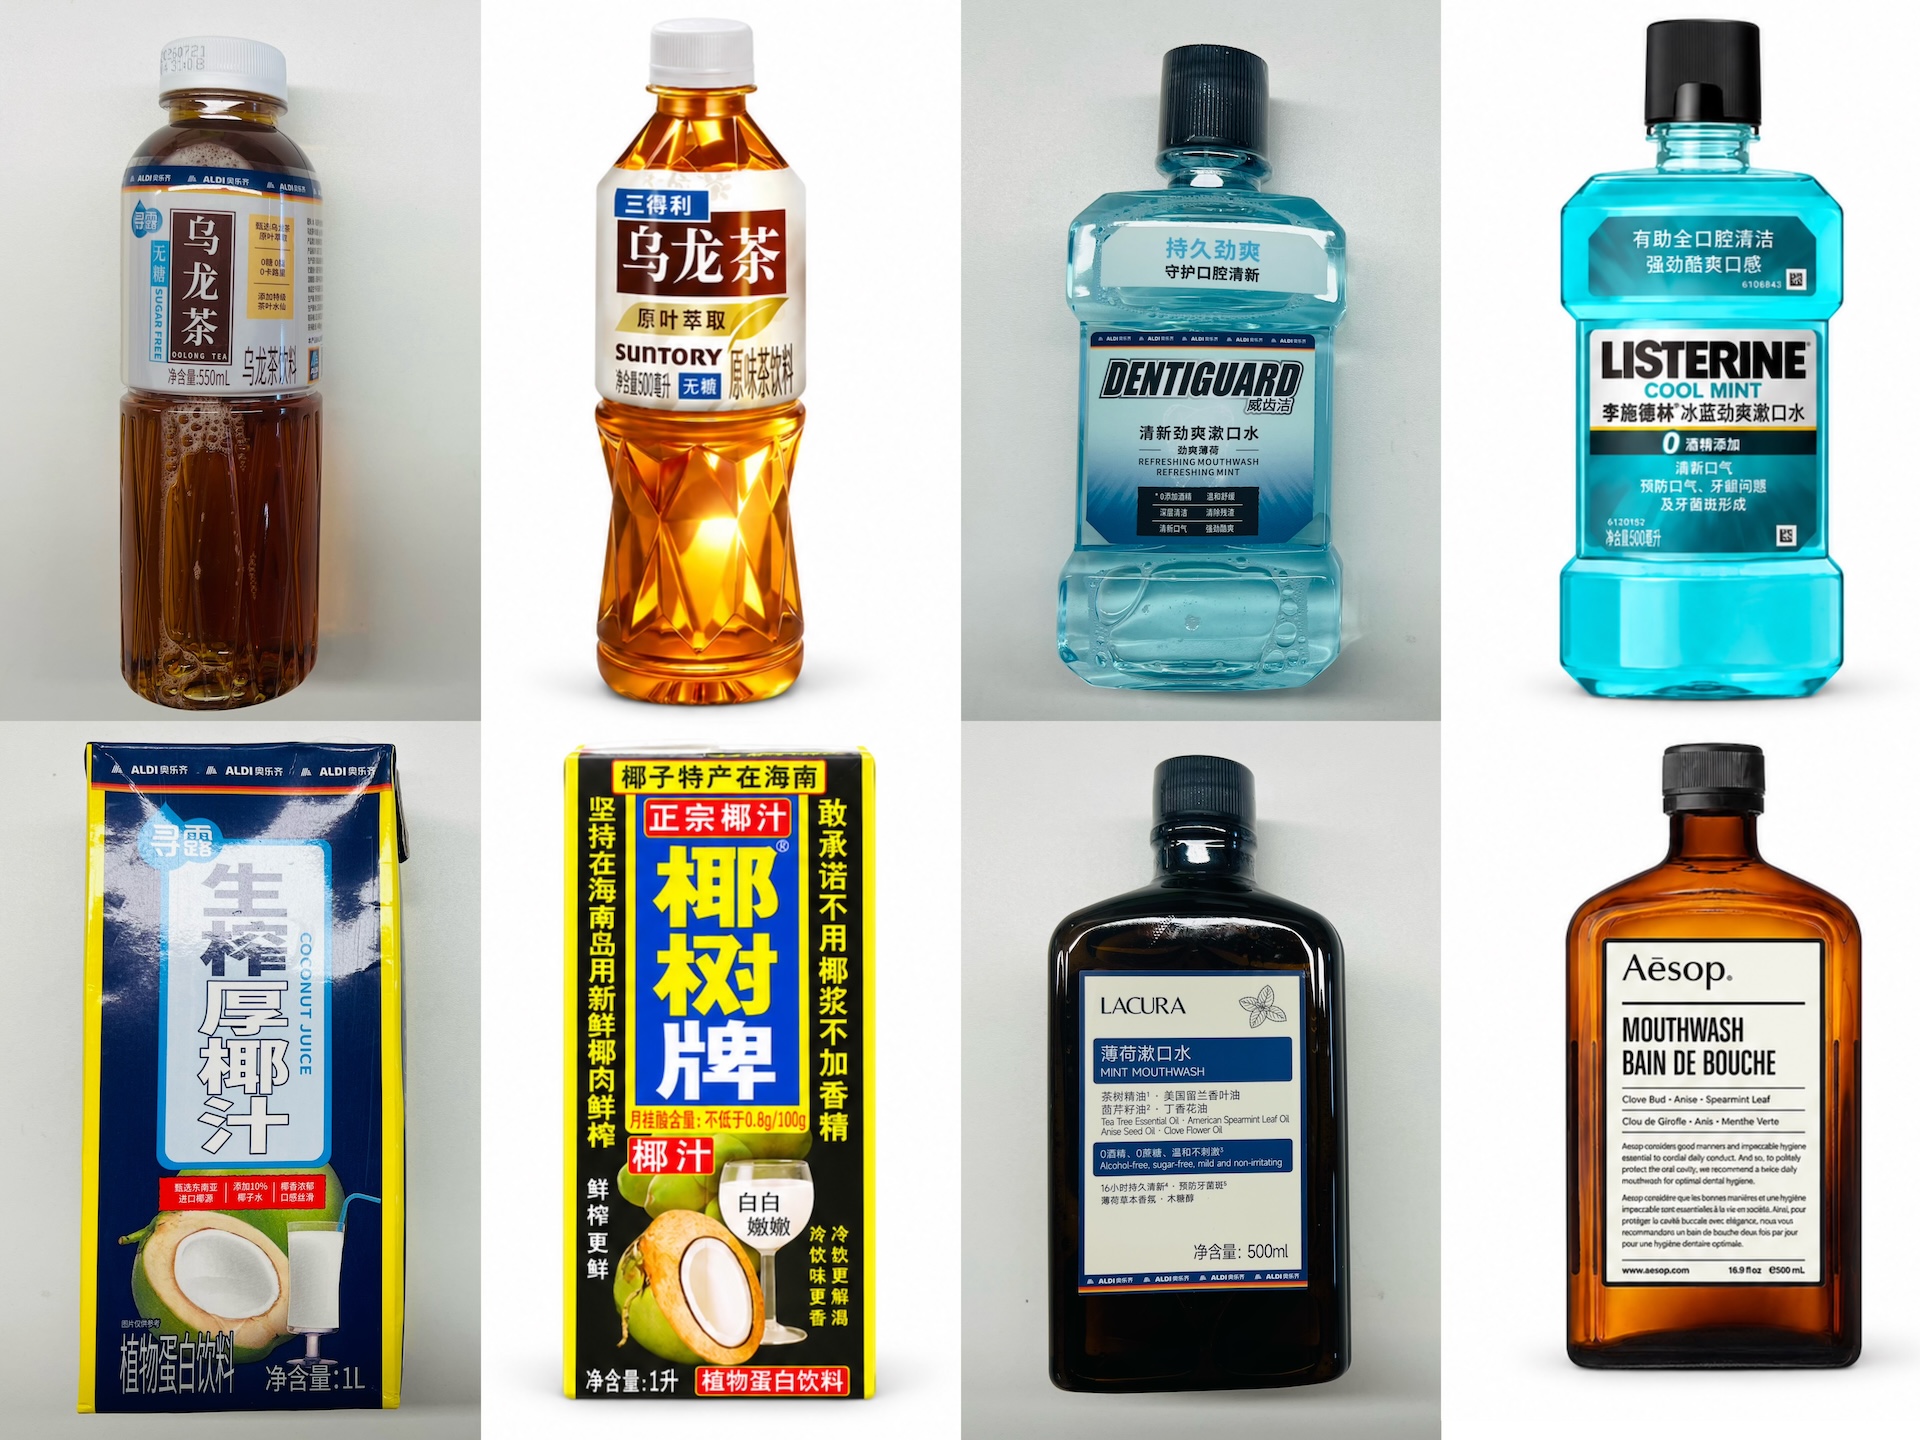
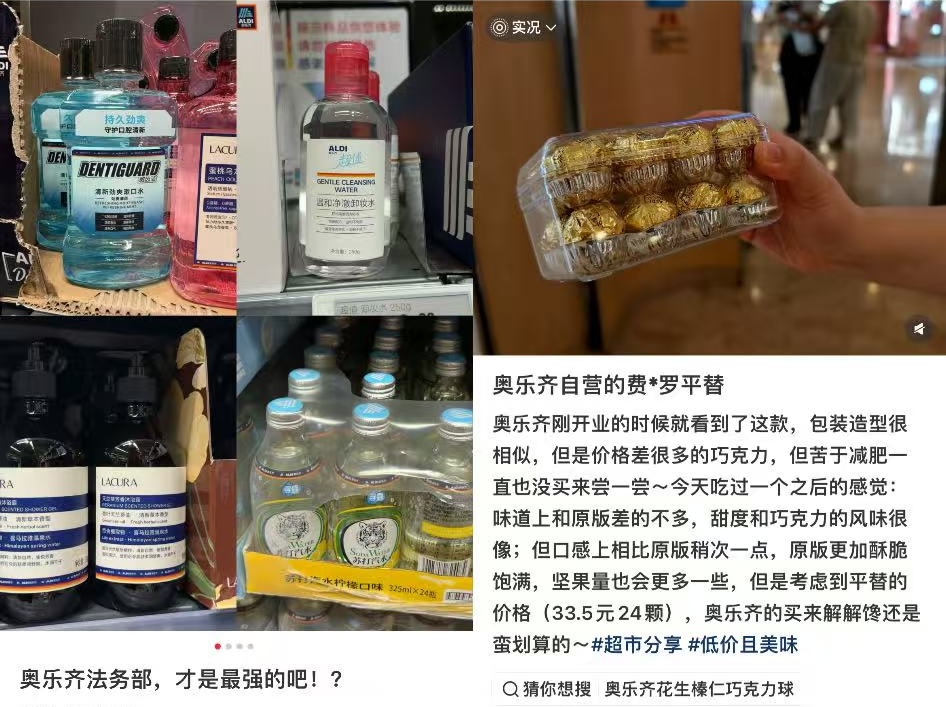
但仔细看,它们都是奥乐齐的自有品牌商品。在奥乐齐超市,这类“擦边”大牌的商品覆盖日用、洗护、零食、饮料等多个品类。多家媒体随机挑选了几款商品和大牌包装进行比对,发现它们从外形设计到配色逻辑都较为相似。
这些频繁“撞脸”大牌的产品正在社交平台上引发不少讨论,消费者也会将这些产品和大牌包装进行对比。“奥乐齐已经沉浸在自己的奥家宇宙里无法自拔了。”有用户在社交平台上这样评论。
百店扩张的时间轴
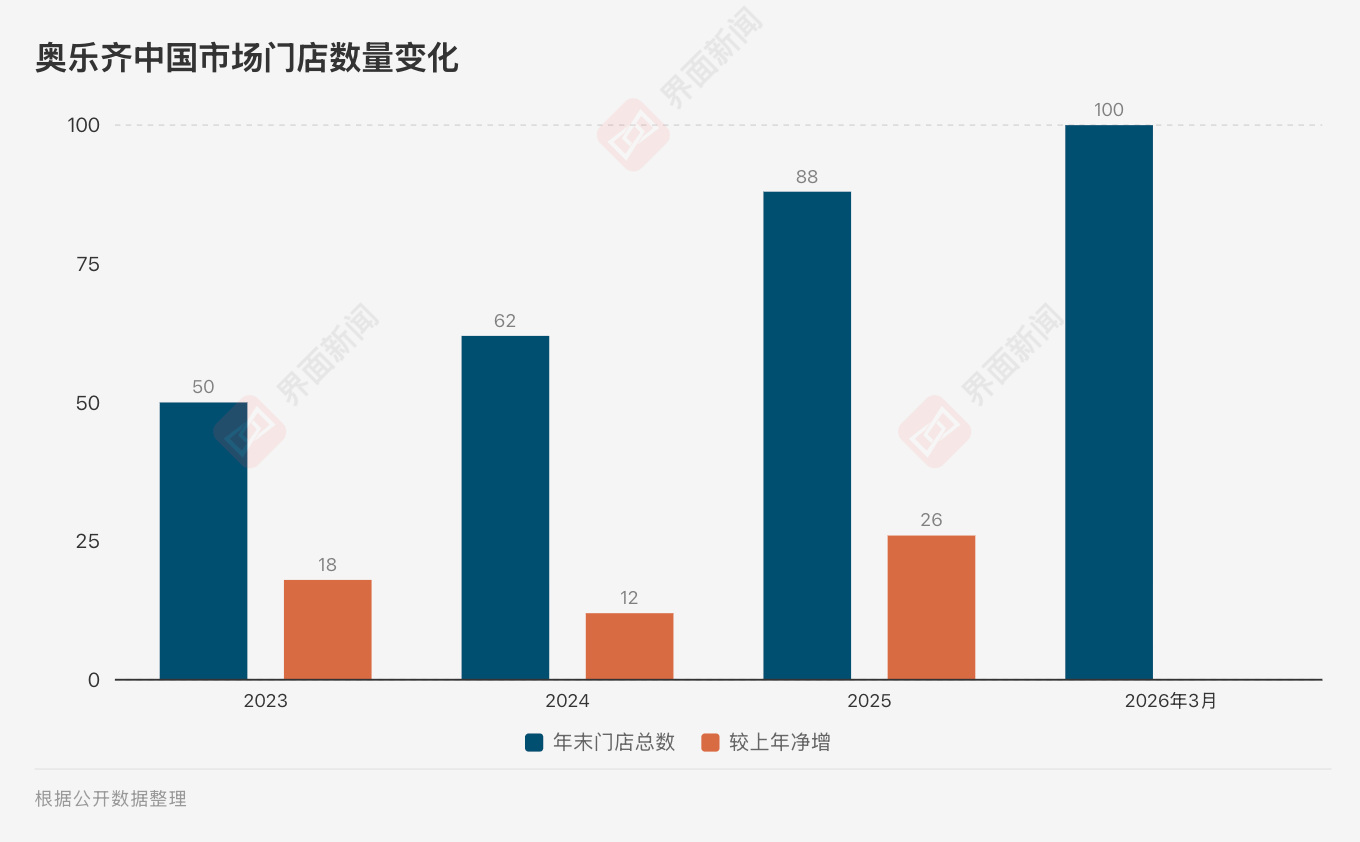
这些讨论的增多,与奥乐齐正在加快扩张的节奏高度重合。公开信息显示,2023年至2025年末,奥乐齐在中国的门店数量分别为50家、62家和88家。2025年,奥乐齐首次走出上海,进入苏州、无锡和常州等江苏市场,全年门店净增约26家。最新截至2026年3月的数据,奥乐齐中国门店已经突破100家,并计划在2026年全年新增超过50家门店。
自2023年以来,奥乐齐中国门店数量以年均40%的速度增长。2026年3月,奥乐齐中国首席执行官陈佳宣布了年内新增超50家门店的计划。据最新消息,奥乐齐安徽总部已签约落户合肥蜀山区,首批6家门店预计11月开业,其中合肥4家、芜湖2家。
成本优先的包装逻辑
频繁“撞脸”的包装并非偶然,这可能是奥乐齐压低商品开发和销售成本的一种方式。与成熟消费品牌不同,平价超市的自有品牌通常不会投入巨额广告预算,也很少花费数年时间教育消费者。它需要在有限的货架空间里,让消费者迅速判断一件商品是什么、对应哪个更贵的品牌或品类。
在这一模式下,模仿知名品牌已经被市场验证过的瓶型和配色,成为一条成本较低的捷径。例如消费者或许没有听说过自有品牌“寻露”,但看到与三得利相近的茶饮包装,就能很快把它归入无糖乌龙茶。大牌多年投入广告和渠道建立的消费者认知,被浓缩成了一套可以直接参考的视觉语言。
这套做法不仅降低了商品的认知和营销成本,也能在设计、生产模具和包装规格上进一步降本。一位零售行业人士告诉多家媒体,以饮料为例,如果企业希望使用原创瓶型,通常需要重新开模,一次开模费用约为20万元至30万元;如果直接采用市场上已有的公模,就无须承担这笔费用。“哪类产品卖什么规格,多数时候是市场已经验证出来的东西。直接参考卖得好的产品,就不需要再为规格怎么设置、组合怎么设置,付出额外的用户研究成本。”上述人士表示。

部分看起来相似的商品,背后甚至来自同一家代工厂。多家媒体留意到,奥乐齐一款燕麦奶与OATLY的产品外形有所相似,二者的生产商均为欧力食品有限公司;奥乐齐一款与旺旺碎冰冰相似的“掰掰冰”,生产商则正是旺旺。不过,代工厂相同并不意味着产品的配方、原料和品质完全一致。对零售商而言,共享成熟供应链的价值更多在于降低开发和生产成本,并缩短新品上市周期。
“参考”与“模仿”之间的设计地带
这种开发方式催生了一套游走于“参考”和“模仿”之间的包装设计方法。一位产品包装设计从业者向多家媒体透露,他经常接到零售客户要求“对标某一品牌”的设计需求。设计师通常会拆解对方包装中的颜色、字体、排版、图案和整体风格,再对其中部分元素进行替换或调整。“一般不会要求原封不动地抄。甲方提出的通常是上层的品牌感受,不一定是某个具体颜色或者标识,更多还是看中竞品已经取得成功的整体效果。”该人士表示。
这也解释了为什么许多商品看起来极其相似,品牌名称、字体细节和图案位置却又不完全一样。它们的目的未必是让消费者误以为自己买到了原品牌,而是希望在人们看到包装的一瞬间,调动其对成熟品牌的记忆。
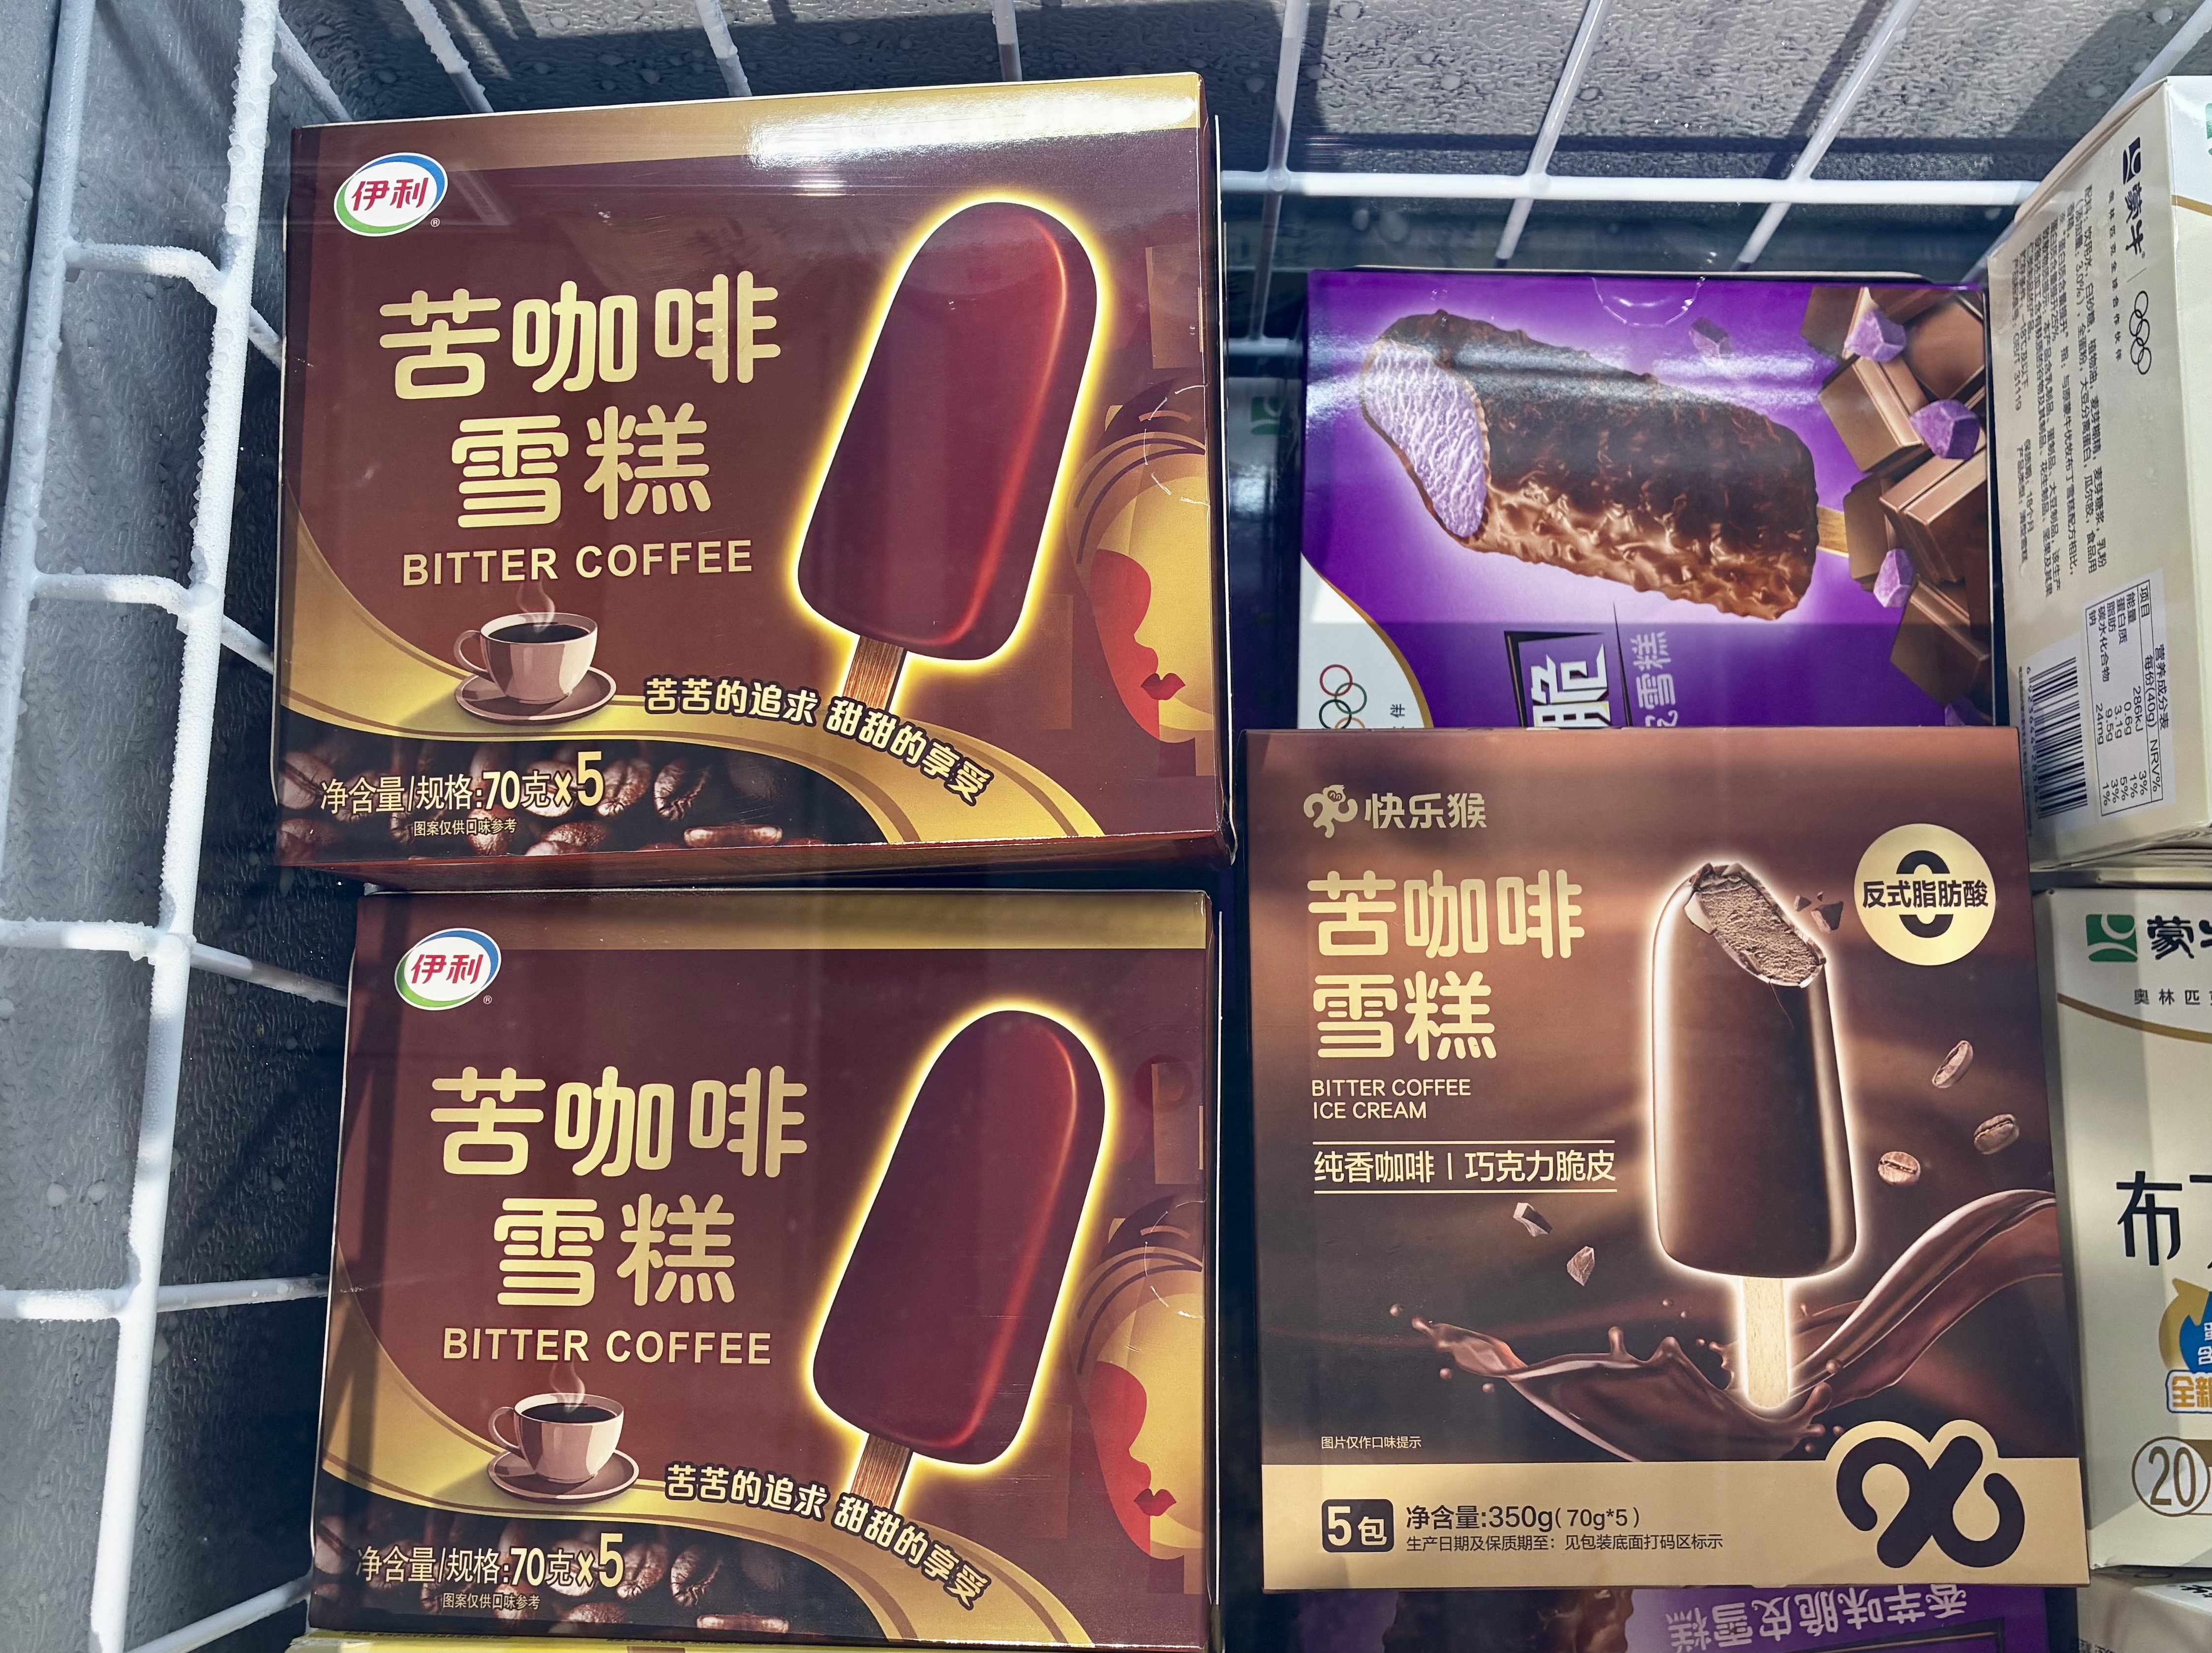
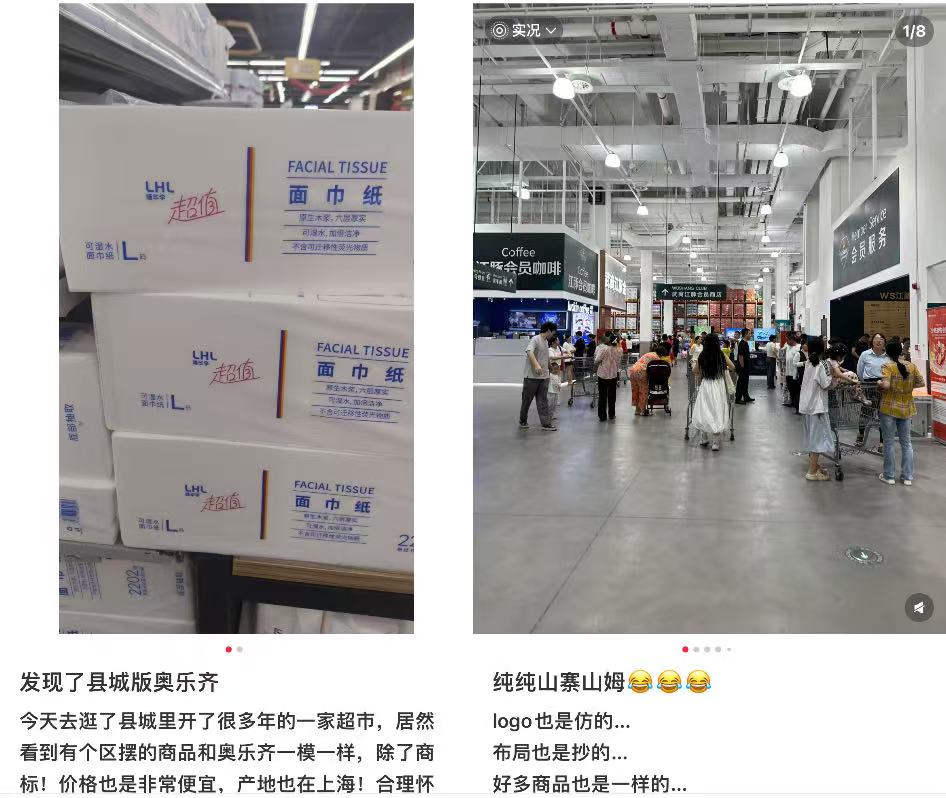
奥乐齐并不是唯一这样做的零售商。多家媒体在美团旗下快乐猴超市内发现,一款苦咖啡雪糕的包装与款式与伊利的苦咖啡雪糕极为相似;快乐猴的红烧牛肉口味方便面,也与康师傅红烧牛肉面外形接近,二者甚至被相邻摆放,令人乍一看极易混淆。一些区域商超还在模仿头部零售商的自有品牌。在社交平台上可以看到,一家名叫“隆华李”的超市,其自有品牌产品“LHL”系列与奥乐齐自有的“超值”系列产品包装、字体、配色均高度相近。位于武汉的武商江豚会员超市从超市内部灯光、装潢设计及产品包装,均与山姆雷同。
法律边界在哪里
不过,当相似程度不断提高,这条降低成本的捷径也可能触碰法律边界。上海融力天闻律师事务所律师祝涵向多家媒体表示,这种行为属于反不正当竞争法第6条——经营者不得擅自使用与他人有一定影响的商品名称、包装、装潢相同或者近似的标志,引人误认为是他人、或与他人存在特定关系的商品。而从色调布局、字体排版等方面看,上述几款产品相似度较高。
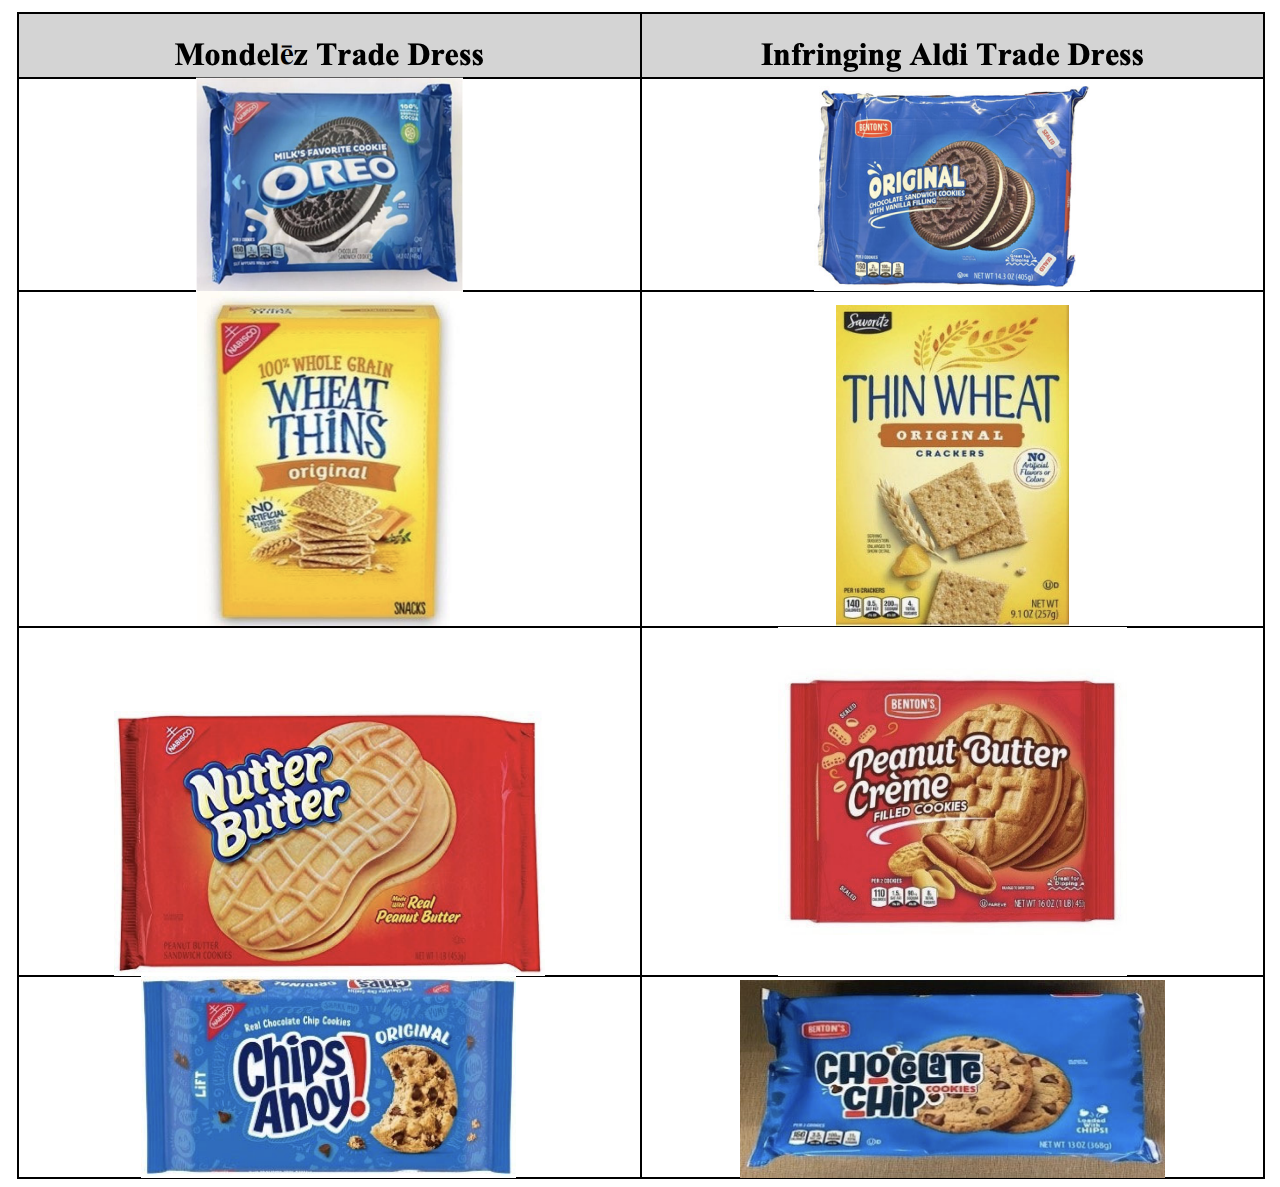
奥乐齐在海外市场已多次因包装问题面临法律挑战。2025年5月,亿滋国际在美国伊利诺伊州联邦法院起诉奥乐齐,指控后者多款自有品牌饼干和薄脆产品的包装模仿奥利奥、趣多多等品牌。亿滋国际在诉讼文件中声称,奥乐齐“公然抄袭”了其产品包装——从名称、字体到颜色和布局——这种做法“极有可能误导和混淆消费者”。亿滋还提到,该公司曾多次向奥乐齐发出警告信,部分产品包装也被调整或下架。
但业内专家和法律观察人士指出,亿滋国际可能很难赢得这场官司。首先,奥乐齐的自有品牌零食仅在其自有门店销售,并明确标明为奥乐齐品牌产品,因此很难说普通消费者会将它们误认为是正品。其次,亿滋国际需要证明实际的经济损失——即奥乐齐的仿冒产品确实对其利润造成了可衡量的损害。第三,也是最关键的一点,亿滋国际需要提供证据证明消费者确实产生了混淆。
在澳大利亚,奥乐齐因抄袭儿童零食包装设计而被判有罪。在英国,它还输掉了一场涉及苹果酒品牌的商标侵权上诉。这起诉讼也反映了现代超市模式中更广泛的矛盾。像亿滋国际这样的全国性品牌每年投入数十亿美元用于市场营销、包装设计和品牌忠诚度建设,而像奥乐齐这样的折扣超市则经常模仿这种品牌风格,以更低的价格吸引顾客。
规模化扩张下的成本博弈
奥乐齐快速扩张的节奏与这套包装策略之间存在着微妙的张力。当门店数量从2023年的50家增长到2026年3月的100家,并计划在年底冲击150家时,每开一家新店都意味着更多的货架需要被填满。自有品牌商品占比超过90%的奥乐齐,需要以更快的速度完成产品开发和上架。在这种节奏下,参考已经被市场验证的包装设计,成了一种效率最优解。
但规模化也意味着风险的放大。当一家企业的门店从上海扩展到苏州、无锡、常州、南京、镇江、扬州,再进入安徽合肥和芜湖时,每一款“撞脸”产品都将面对更广泛的消费者审视。在社交媒体时代,消费者的对比和讨论会加速传播,法律的审视也会更加密集。
多家媒体就此向奥乐齐中国请求回应,但截至发稿未能获得答复。
本文由AI辅助生成